Når Skatteetaten har behandlet skattemeldingen, mottar du et skatteoppgjør. Dette viser hvor mye skatt som er fastsatt, og om du har betalt for lite eller for mye skatt.
For aksjeselskaper skal skatteoppgjøret bokføres i regnskapet. I denne artikkelen viser vi hvordan du bokfører skatteoppgjøret dersom selskapet har fått restskatt eller skatt til gode.
Skatteoppgjøret for AS
Aksjeselskaper betaler normalt forskuddsskatt i to terminer, 15. februar og 15. april året etter inntektsåret. Forskuddsskatten bokføres på konto 2540.
Når skatteoppgjøret kommer, sammenlignes den fastsatte skatten med forskuddsskatten som allerede er betalt. Differansen avgjør om selskapet skal betale restskatt eller få penger tilbake.
Skatteoppgjøret for aksjeselskaper sendes normalt ut fra slutten av august til slutten av november.
💡 Tips
Du kan lese mer om forskuddsskatt for aksjeselskaper her.
Skatteoppgjør med restskatt – du har betalt for lite skatt
Hvis selskapet har betalt mindre i forskuddsskatt enn den endelige skatten, får selskapet restskatt.
Eksempel:
Et aksjeselskap har fått et skatteoppgjør som viser følgende:
Beskrivelse
|
Beløp
|
Fastsatt skatt
|
25 000 kr |
Betalt forskuddsskatt
|
−20 000 kr |
Restskatt
|
5 000 kr |
Rentetillegg
|
100 kr |
Totalt å betale
|
5 100 kr |
Selskapet må dermed betale 5 100 kroner til Skatteetaten, inkludert renter.
Slik bokfører du restskatten
Alternativ 1 - Du ønsker å betale restskatten direkte fra regnskapssystemet
Gå til Regnskap i venstremenyen og velg Bilagsføring.
I dette eksempelet bokfører vi restskatten direkte mot Skatteetaten som leverandør. På denne måten opprettes det en åpen leverandørpost som kan betales og følges opp i systemet.
Dersom Skatteetaten ikke allerede er opprettet som leverandør, må du opprette leverandøren først.
Forutsatt at selskapet tidligere har avsatt 25 000 kroner i skatt på konto 2500 og bokført 20 000 kroner i forskuddsskatt på konto 2540, føres bilaget slik:
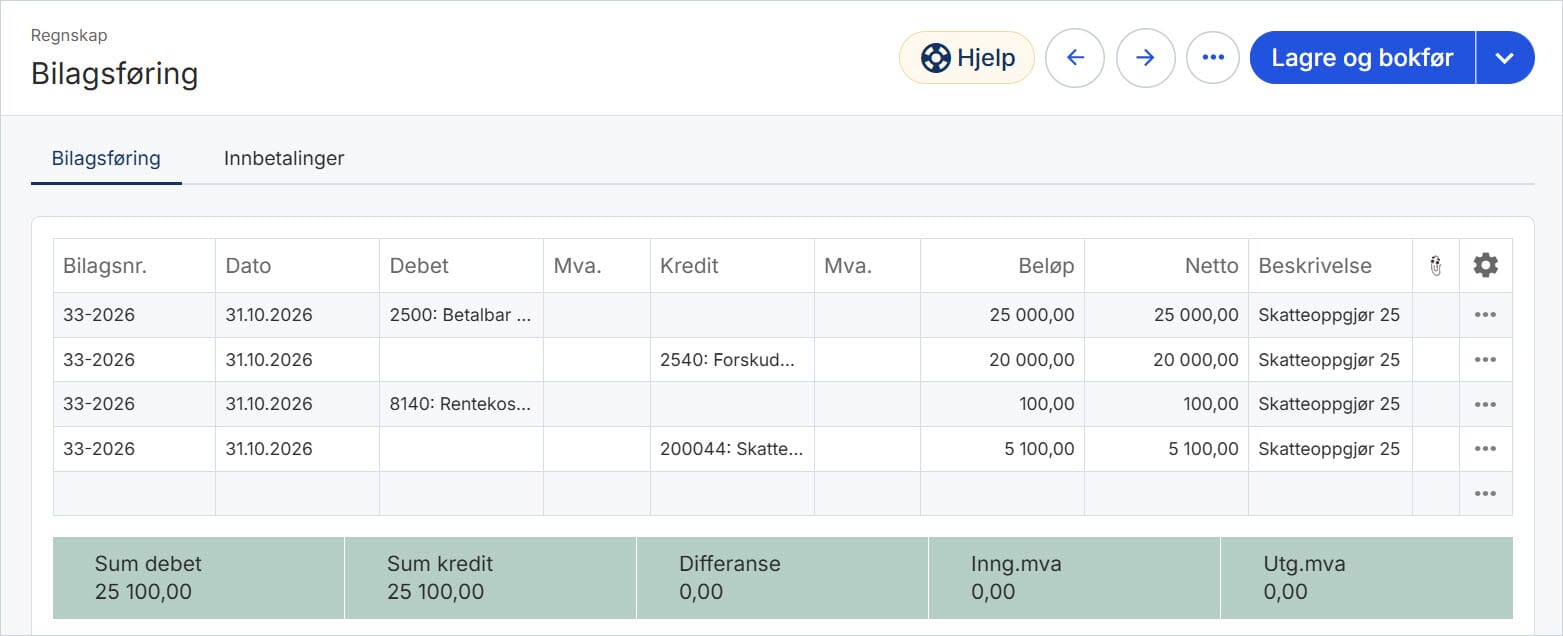
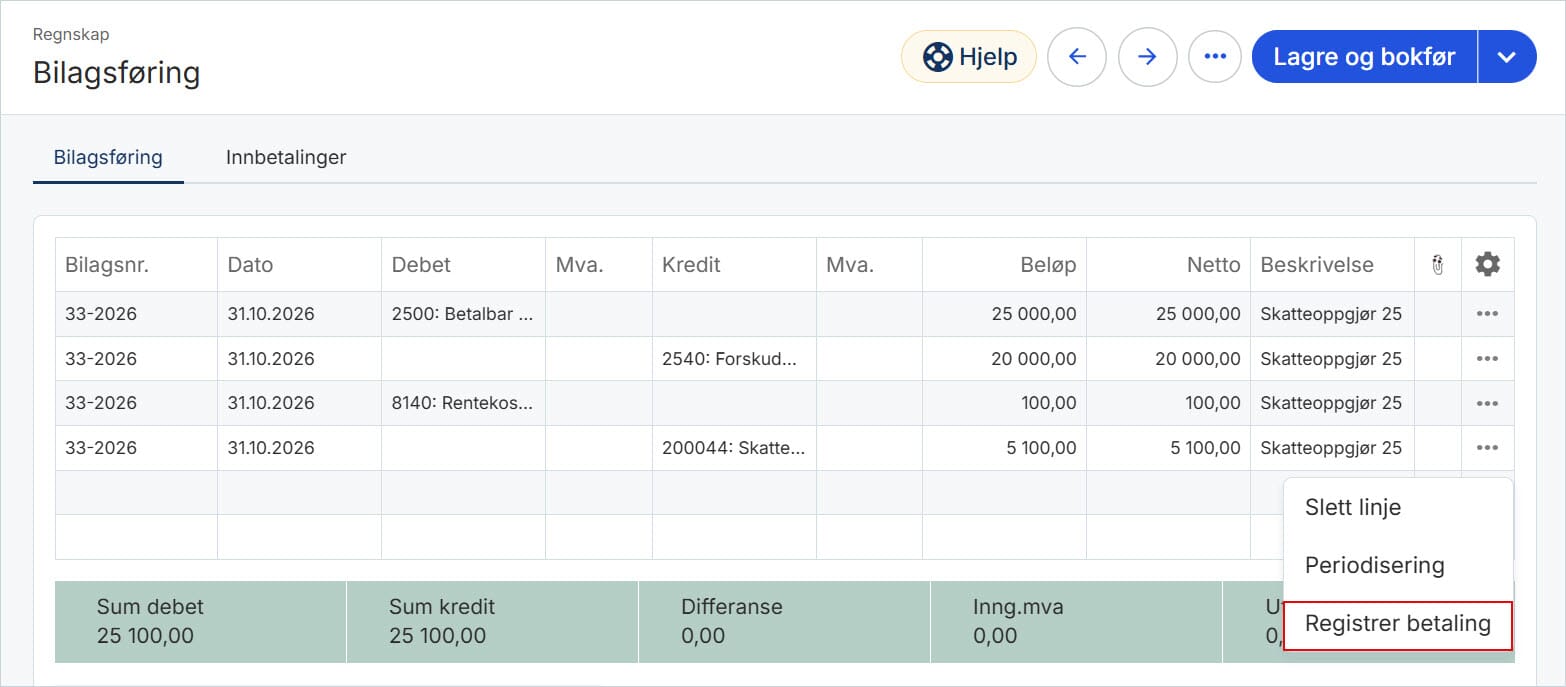
Når bilaget er bokført, kan du registrere betalingen ved å klikke på de tre prikkene til høyre på leverandørlinjen og velge Registrer betaling.
I neste vindu fyller du inn betalingsinformasjonen fra skatteoppgjøret du har mottatt fra Skatteetaten. Husk å legge inn riktig KID-nummer. Klikk deretter på Legg til betaling.
Alternativ 2 - Du har allerede betalt restskatten i nettbanken
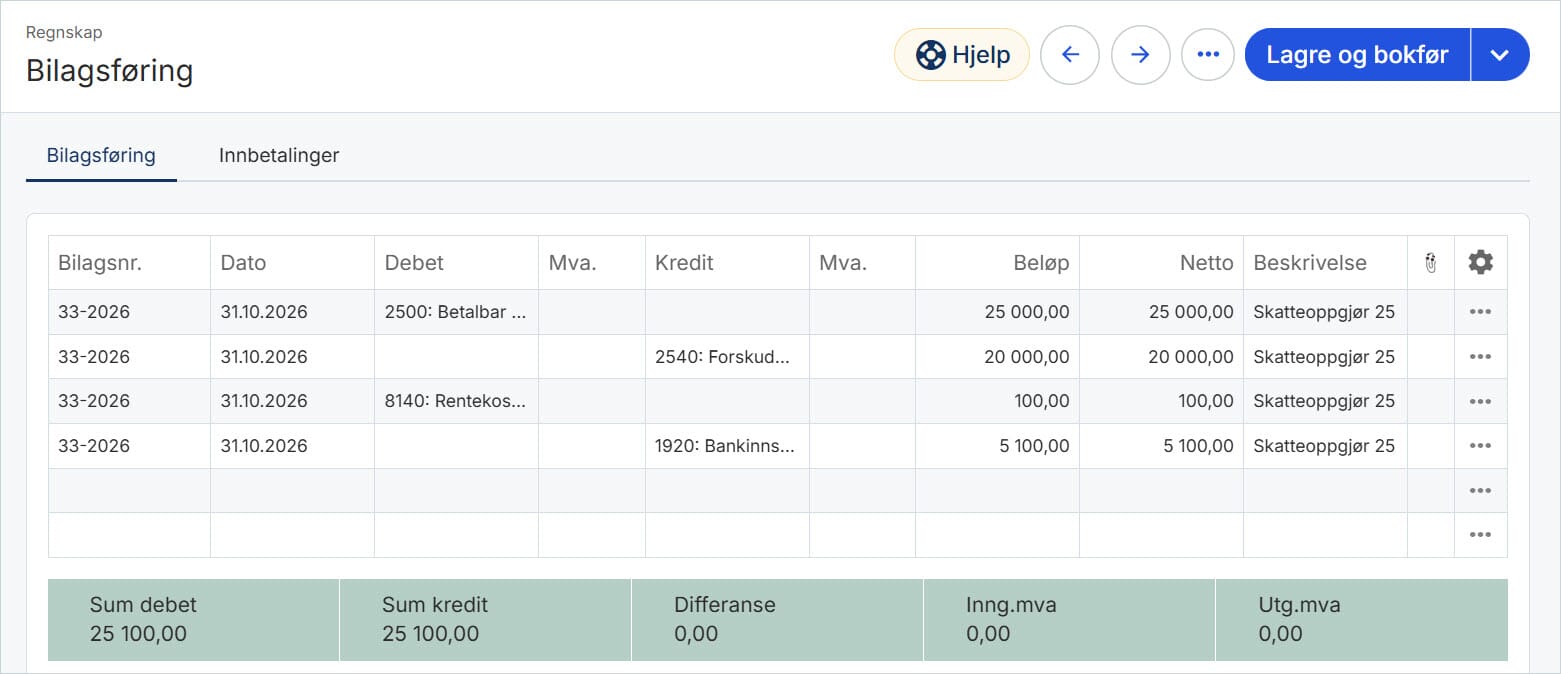
Dersom du allerede har betalt restskatten direkte i nettbanken, kan du bokføre skatteoppgjøret i etterkant.
Gå til Regnskap i venstremenyen og velg Bilagsføring.
I dette tilfellet fører du betalingen direkte mot bankkontoen (1920), i stedet for mot Skatteetaten som leverandør.
Skatteoppgjør med skatt til gode – du har betalt for mye
Dersom selskapet har betalt mer i forskuddsskatt enn den endelige skatten, får selskapet skatt til gode. Beløpet blir normalt tilbakebetalt fra Skatteetaten.
Eksempel:
Et aksjeselskap har mottatt et skatteoppgjør som viser at den fastsatte skatten er 15 000 kr. Selskapet har allerede betalt 20 000 kr i forskuddsskatt, fordelt på to terminer.
Selskapet har dermed betalt 5 000 kr for mye i skatt. I tillegg mottar selskapet 100 kr i renter.
|
Beskrivelse
|
Beløp |
Fastsatt skatt
|
15 000 kr |
Betalt forskuddsskatt
|
−20 000 kr |
Skatt til gode
|
5 000 kr |
Rentegodtgjørelse
|
+100 kr |
Totalt til gode
|
5 100 kr |
Slik bokfører du skatt til gode
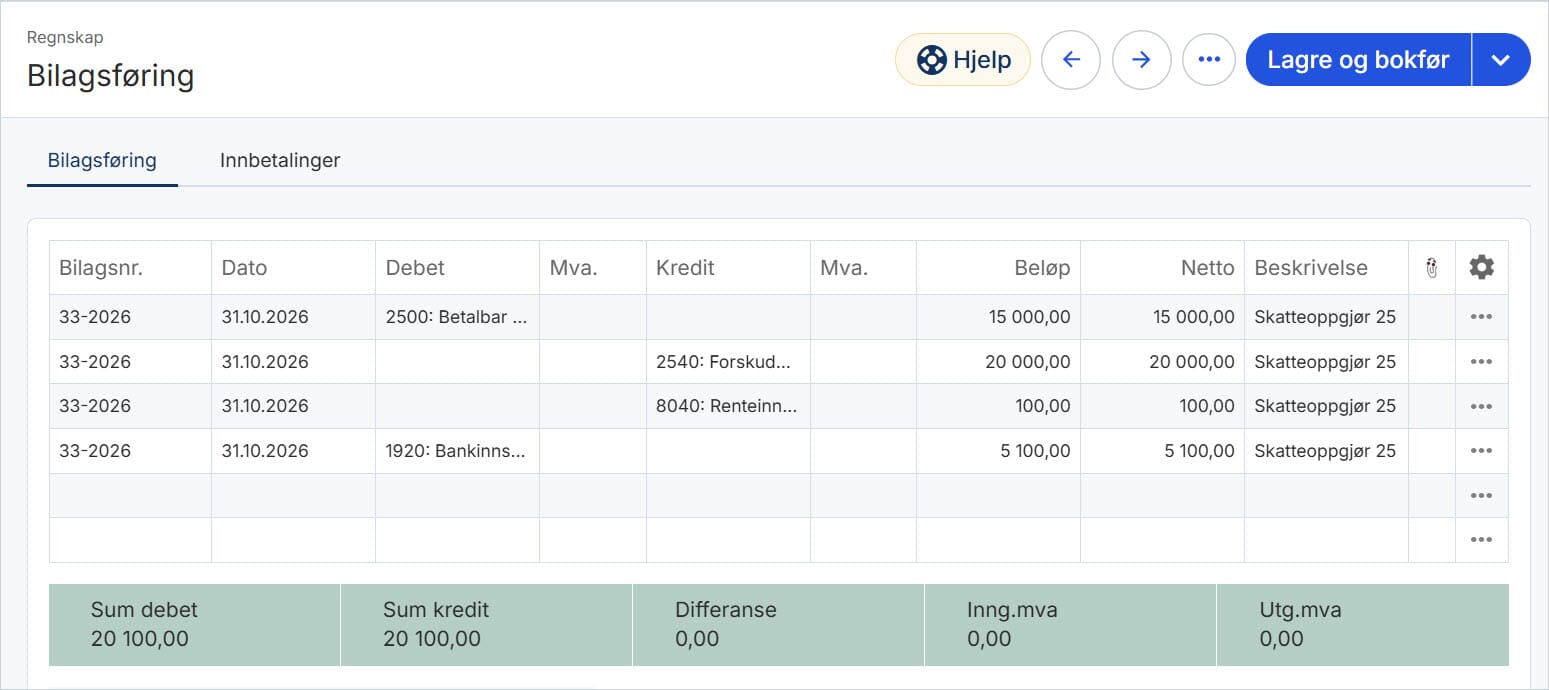
Når selskapet har mottatt tilbakebetalingen fra Skatteetaten på bankkontoen, kan du bokføre skatteoppgjøret.
Gå til Regnskap i venstremenyen og velg Bilagsføring i venstremenyen.
Forutsatt at selskapet tidligere har avsatt 15 000 kroner i skatt på konto 2500 og bokført 20 000 kroner i forskuddsskatt på konto 2540, blir bilagsføringen slik:
💡 Tips
Dersom du ønsker å bokføre skatteoppgjøret før tilbakebetalingen er mottatt, må beløpet i stedet føres som en fordring. Når pengene kommer inn på bankkontoen, bokføres innbetalingen mot denne fordringen.